
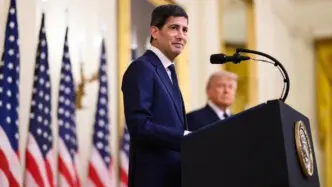

La Reserva Federal ha endurecido su política monetaria y coloca el precio del dinero en la banda del 3,75%-4%. La votación salió adelante sin ninguna discrepancia interna y pone fin a tres años sin encarecimientos. Detrás de la decisión está el rebrote de los precios provocado por la crisis de los combustibles.
Los mercados apenas se sorprendieron. Las apuestas concedían más del 90% de opciones a que el alza prosperase. La duda de fondo era otra: si el nuevo responsable del organismo iba a comportarse como una simple correa de transmisión de la Casa Blanca.
Geopolítica en el comunicado
El texto difundido por el organismo apunta sin rodeos a Oriente Medio. «La incertidumbre sigue siendo elevada debido, en parte, a los acontecimientos geopolíticos», recoge el comunicado. El resto de indicadores, sostiene la institución, aguantan lo suficiente como para absorber el encarecimiento.
«El gasto nacional ha mostrado resiliencia, el crecimiento de la productividad es fuerte y la inversión de capital es robusta», enumera el banco central. Sobre el mercado laboral, añade que «el aumento del empleo ha seguido el ritmo de la fuerza laboral y la tasa de desempleo apenas ha variado». Con ese cuadro, la inflación persistente justifica el movimiento.
Doce de los dieciocho piden otra vuelta de tuerca
Las proyecciones individuales dejan poco margen para este ejercicio: 12 de los 18 miembros anticipan otro encarecimiento en las reuniones pendientes. El horizonte de 2027 resulta más borroso. La media sugiere una pausa después de ese incremento de 25 puntos básicos, aunque el bloque más numeroso del FOMC se inclina por una subida adicional.
La decisión aterriza en plena ofensiva política. Donald Trump amenazó hace dos semanas con cortar los intercambios con cualquier país frente al que Estados Unidos registre déficit, una lista que alcanza a China, Japón, la India, Corea del Sur, Canadá, México y la propia Unión Europea. El aviso se repitió esta semana, con Scott Bessent, secretario del Tesoro, sugiriendo que el Gobierno vería el alza como una «injerencia» en la campaña.
Nick Timiraos, corresponsal jefe de economía de The Wall Street Journal, describe un cambio de método: Kevin Warsh, presidente de la Fed, había rebajado la comunicación pública y esquivado cualquier roce con el presidente, al contrario que Jerome Powell. Encarecer el dinero antes de las legislativas de noviembre rompe ese equilibrio, justo después de que Trump cargara contra magistrados del Tribunal Supremo nombrados por él mismo.
Los analistas veían la subida como inevitable
El repunte del petróleo y de los precios había disparado las expectativas de endurecimiento. Morgan Stanley revisó su escenario: de no contemplar ninguna subida pasó a proyectar dos. Quedarse quieto, advierte Michael Gapen, economista jefe para EEUU del banco, «supondría arriesgarse a una pérdida de credibilidad y a un potencial aumento de las primas de riesgo a largo plazo».
Desde Ebury, su director de estrategia de mercado, Matthew Ryan, lo planteaba en términos parecidos: «Esperamos una subida aunque solo sea para preservar su credibilidad, que se está deteriorando». Lo que nadie despeja es si arranca un ciclo o queda en un gesto puntual.
Joe LaVorgna, exasesor del Tesoro, sube la apuesta hasta cuatro alzas para someter a la inflación, pendiente de la guerra y del «dividendo inflacionario derivado del gasto de capital». Kristin Forbes, profesora de economía en la MIT Sloan School y antigua integrante del Banco de Inglaterra, apunta al motivo de fondo: «Los presidentes de la Fed que ceden a la presión política en lugar de la economía no acaban bien en los anales de la historia».