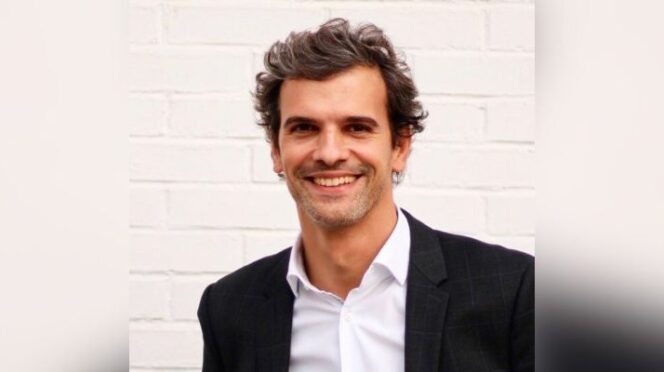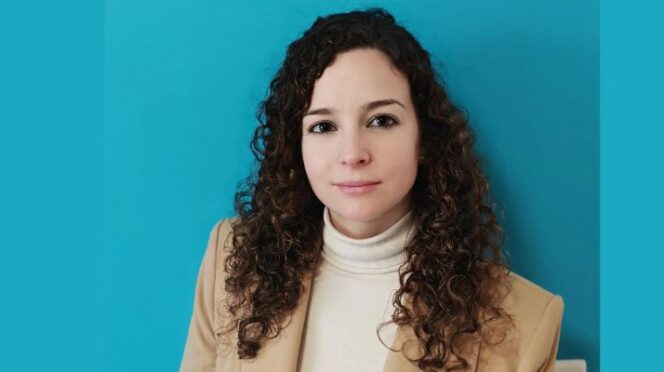

Una encuesta reciente de la agencia Bloomberg entre economistas ha perfilado a los dos principales candidatos para asumir la presidencia del Banco Central Europeo. Pablo Hernández de Cos, exgobernador del Banco de España, recabó el apoyo de doce expertos, seguido de cerca por Klaas Knot, presidente del banco central de los Países Bajos, con nueve apoyos.
Para los líderes empresariales y directores financieros, este relevo institucional es la variable macroeconómica más importante de los próximos años. Analizar la trayectoria académica, la experiencia en supervisión y las declaraciones públicas de ambos candidatos permite anticipar cómo se gestionarán los tipos de interés y qué entorno de financiación corporativa primará en Europa.
1. El escenario de transición en la cúpula de Fráncfort
El primer factor que los directivos deben incorporar a sus previsiones es el nivel de interinidad en el BCE. Aunque el mandato oficial de Christine Lagarde, presidenta de la institución, concluye el 31 de octubre de 2027, la mayoría de los encuestados prevé que abandone el puesto en abril (o incluso en enero) para asumir la presidencia del Foro Económico Mundial de Davos. La propia mandataria ha admitido que podría adelantar su salida «unos meses».
Este relevo presidencial coincide con una profunda renovación del Consejo Ejecutivo. Isabel Schnabel, consejera alemana, ha anunciado su salida anticipada para incorporarse al Fondo Monetario Internacional en enero de 2027, mientras que el mandato de Philip Lane, economista jefe, expira el próximo mes de mayo. Esta reestructuración múltiple obliga a las empresas a prepararse para un periodo en el que las decisiones monetarias dependerán de un equipo de liderazgo completamente renovado.
2. La trayectoria y el modelo de Hernández de Cos
El candidato español, nacido en Madrid en 1971, presenta un perfil técnico forjado en el Servicio de Estudios del Banco de España, al que se incorporó en 1997. Licenciado en Económicas por CUNEF y en Derecho por la UNED, y doctor en Economía por la Universidad Complutense, ocupó el cargo de gobernador entre 2018 y 2024.
Su carrera se complementa con la presidencia del Comité de Supervisión Bancaria de Basilea (2019-2024) y su actual cargo como director general del Banco de Pagos Internacionales (BPI).
Su visión de la política monetaria, respaldada por Pedro Sánchez, presidente del Gobierno, se caracteriza por la atención al doble mandato del BCE: el control de la inflación y el crecimiento económico. Durante su etapa en el Consejo de Gobierno, Hernández de Cos apoyó activamente la implementación de herramientas de estímulo y rescate, como las compras de activos iniciadas en la etapa de Mario Draghi, los programas de emergencia pandémica y el Instrumento de Protección a la Transmisión (TPI) diseñado para intervenir ante crisis de deuda soberana.
3. El currículum y el «pragmatismo» de Klaas Knot
Por su parte, el candidato neerlandés, nacido en 1967, cuenta con una sólida carrera institucional en el norte de Europa. Graduado con honores y doctor en Economía por la Universidad de Groninga, trabajó como economista en el FMI y ocupó la dirección de Mercados Financieros en el Ministerio de Finanzas de su país. Desde julio de 2011 preside de forma ininterrumpida De Nederlandsche Bank (DNB) y desde 2021 preside el Consejo de Estabilidad Financiera (FSB) a nivel global.
Knot define su propio enfoque en el BCE como un «pragmatismo principialista». Históricamente, ha mantenido una postura inicial de escepticismo ante las medidas de flexibilización cuantitativa o los programas de intervención, priorizando la ortodoxia monetaria. No obstante, terminó avalando dichas medidas tras exigir que se implementaran con fuertes restricciones, condiciones estrictas y límites temporales. Rob Jetten, primer ministro neerlandés, ha elogiado su capacidad para dirigir la entidad con éxito durante los periodos más difíciles.
4. Posturas enfrentadas ante los tipos de interés
Las declaraciones a los medios ofrecen la hoja de ruta de cada candidato respecto al precio del dinero. En abril de 2024, Hernández de Cos señaló que su «escenario central» era bajar los tipos de interés por primera vez en junio, siempre condicionado a los datos macroeconómicos. El madrileño argumentó que el objetivo de inflación del 2% se alcanzaría a medio plazo (2025-2026), recordando que en política monetaria existe «un desfase temporal» y que los objetivos no son «para mañana».
En contraste, la postura de Knot enfatiza la persistencia de la inflación subyacente, especialmente en el sector servicios. En una entrevista con El Mundo en mayo de 2023, defendió una política de ir «más lento pero durante más tiempo», advirtiendo de que una vez que la inflación llega a los salarios es «muy rígida» y «es difícil volver a meter al genio en la botella». Recientemente, en junio de 2025, reiteró al Financial Times que «es muy posible que el BCE tenga que mantener los tipos durante bastante tiempo» debido a los riesgos al alza.
5. Implicaciones fiscales e impacto corporativo
La elección entre estos dos perfiles definirá las directrices sobre el endeudamiento y la fiscalidad. Knot es un firme defensor de la consolidación fiscal inmediata. En 2023, advirtió a los países con mayor deuda: «Ahora es el momento de retirar esas ayudas y reducir los niveles de deuda… no se dispone de un tiempo infinito. Hay que hacerlo ya este año y el próximo». Además, enmarcó la caída de los precios inmobiliarios no como una crisis, sino como una «corrección bienvenida».
Respecto a la competitividad fiscal, el candidato neerlandés defendió a su país tras el traslado de Ferrovial, asegurando que los Países Bajos aplican desde 2021 nuevas retenciones a paraísos fiscales, descartando prácticas de dumping.
Para los directivos de empresa, el escenario está claro. La consolidación de la visión neerlandesa requerirá planificar los presupuestos bajo un entorno de disciplina fiscal, tipos de interés elevados de forma sostenida y menor margen para políticas de estímulo frente a desequilibrios presupuestarios. Por el contrario, la elección del candidato español apuntaría a un entorno monetario regido por la flexibilización, el apoyo activo al crecimiento macroeconómico y la disposición a utilizar instrumentos de liquidez en caso de estrés financiero.