
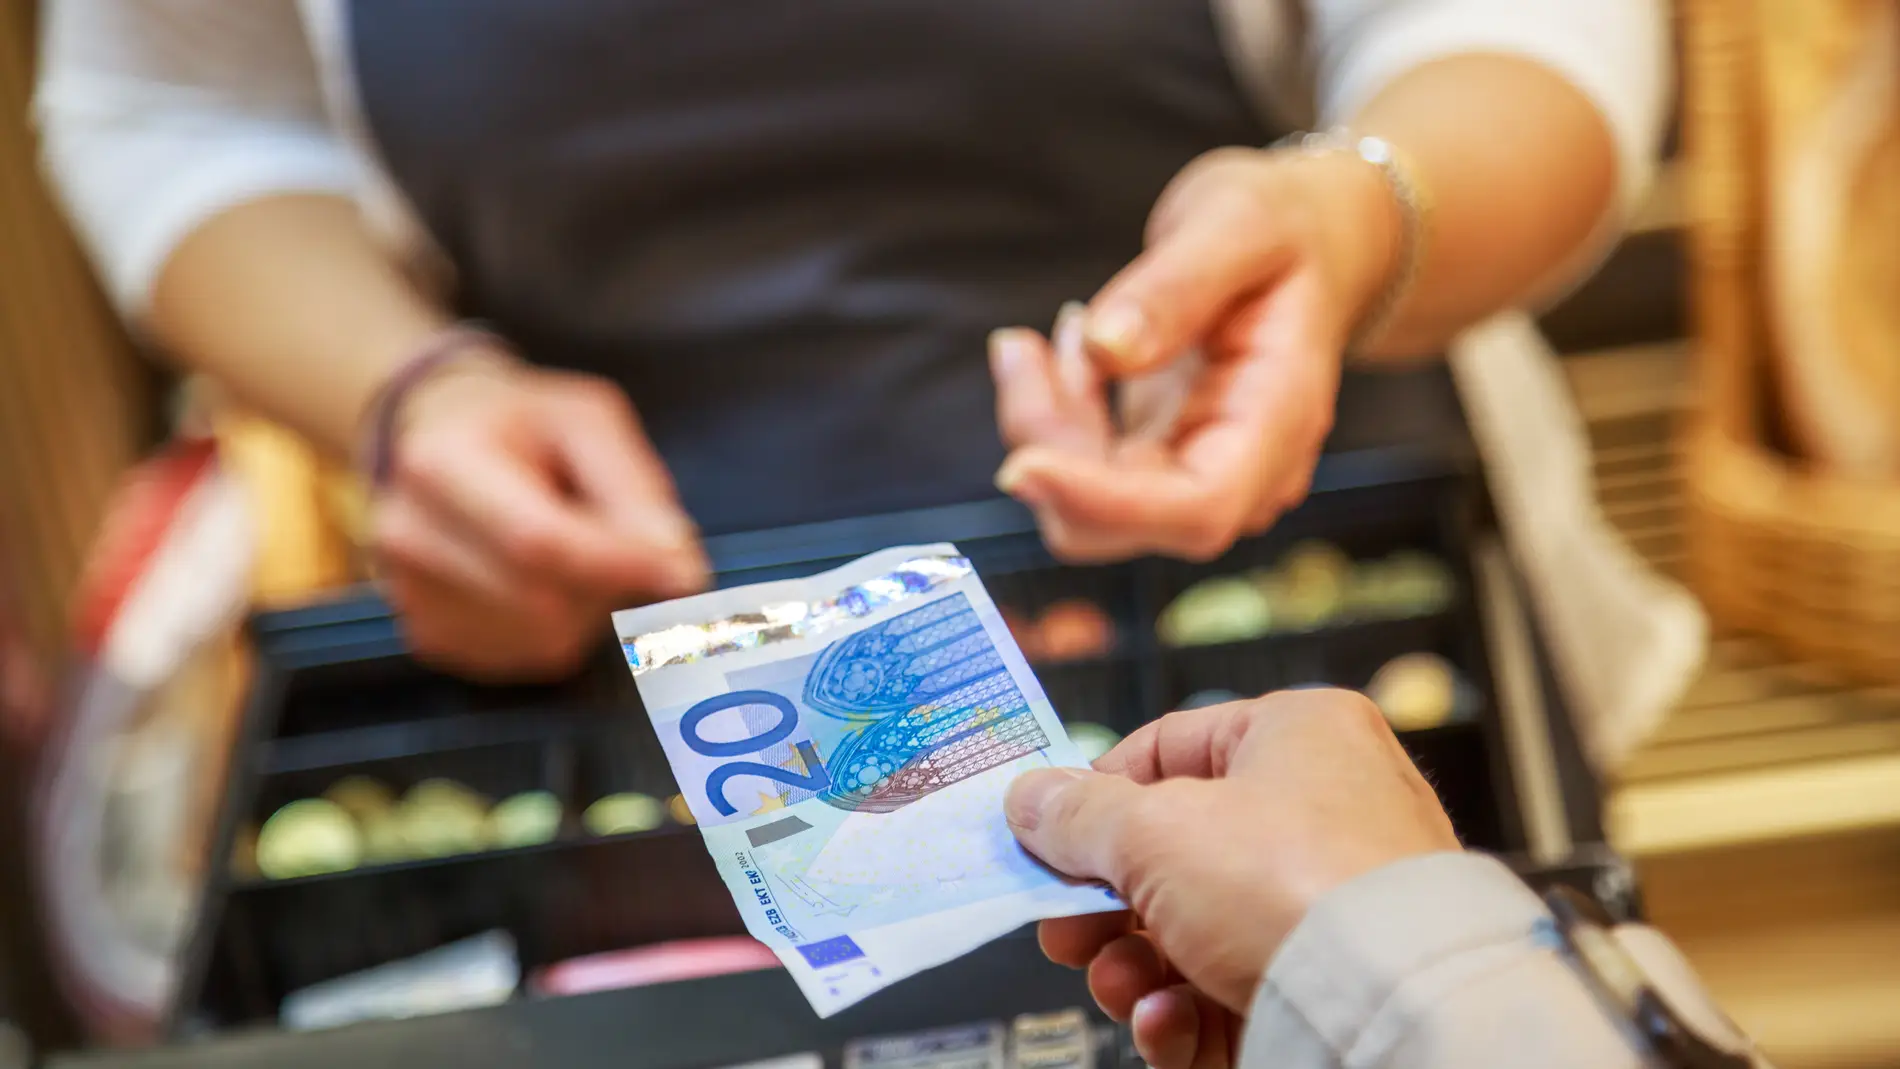
El límite europeo a los pagos físicos será de 10.000 euros a partir de 2027, aunque España conservará su estricto tope actual de 1.000 euros para cualquier operación corporativa. La publicación oficial del nuevo «Reglamento (UE) 2024/1624» ha reavivado estos días el debate en los medios sobre el control financiero.
Aunque Bruselas lleva años tejiendo esta estrategia, el texto marca la cuenta atrás definitiva para los Estados miembros. Las empresas que comercien con bienes o servicios se exponen a un escrutinio total para erradicar los pagos opacos en todo el continente.
El laberinto legal de los pagos fraccionados
El artículo 80 de la nueva normativa es tajante frente a las trampas contables de las redes criminales. La restricción afectará tanto a un abono único como a múltiples transacciones pequeñas que estén vinculadas, impidiendo que una gran factura se fragmente para esquivar la ley.
La hoja de ruta comunitaria persigue tres objetivos innegociables para blindar el mercado único. La directiva busca combatir el blanqueo de capitales, unificar el caótico mapa normativo de sus socios y mejorar el rastreo de cualquier actividad ilícita infiltrada en la economía.
El escenario inamovible para tu negocio local
La entrada en vigor de este paraguas europeo no relajará las obligaciones comerciales de los negocios españoles. La legislación comunitaria permite expresamente que los países mantengan umbrales más duros, por lo que España mantendrá intacto su límite legal vigente desde julio de 2021.
Esta severa barrera nacional de 1.000 euros se aplica siempre que intervenga un profesional o empresario en la transacción. El tope de 10.000 euros solo será válido en España para aquellos clientes particulares sin domicilio fiscal en el país que no actúen comercialmente.
Multas severas y chivatazos a Hacienda
Saltarse estas normas no es un simple error administrativo, sino una infracción grave que castiga por igual al pagador y al cobrador. La Agencia Tributaria impone una multa directa equivalente al 25% del importe total que se haya abonado de forma irregular en billetes.
Si un cliente abona 2.000 euros físicos, la sanción base será de 500 euros, aunque el fisco admite reducciones del 50% por pago voluntario. Además, el regulador perdona la multa a la parte que denuncie la operación irregular en un plazo máximo de tres meses, delatando al infractor.
La recomendación clave para directivos
Las operaciones puramente privadas entre dos ciudadanos de a pie quedan totalmente excluidas de estas complejas limitaciones mercantiles. Del mismo modo, las firmas podrán seguir ingresando o retirando grandes volúmenes de liquidez directamente en las ventanillas de sus entidades bancarias.
Ante este inminente endurecimiento del rastreo fiscal, la recomendación operativa para cualquier fundador es de máxima cautela. Resulta vital conservar siempre los justificantes bancarios y recibos digitales de cualquier movimiento sensible para salir airoso ante futuras auditorías sorpresa.