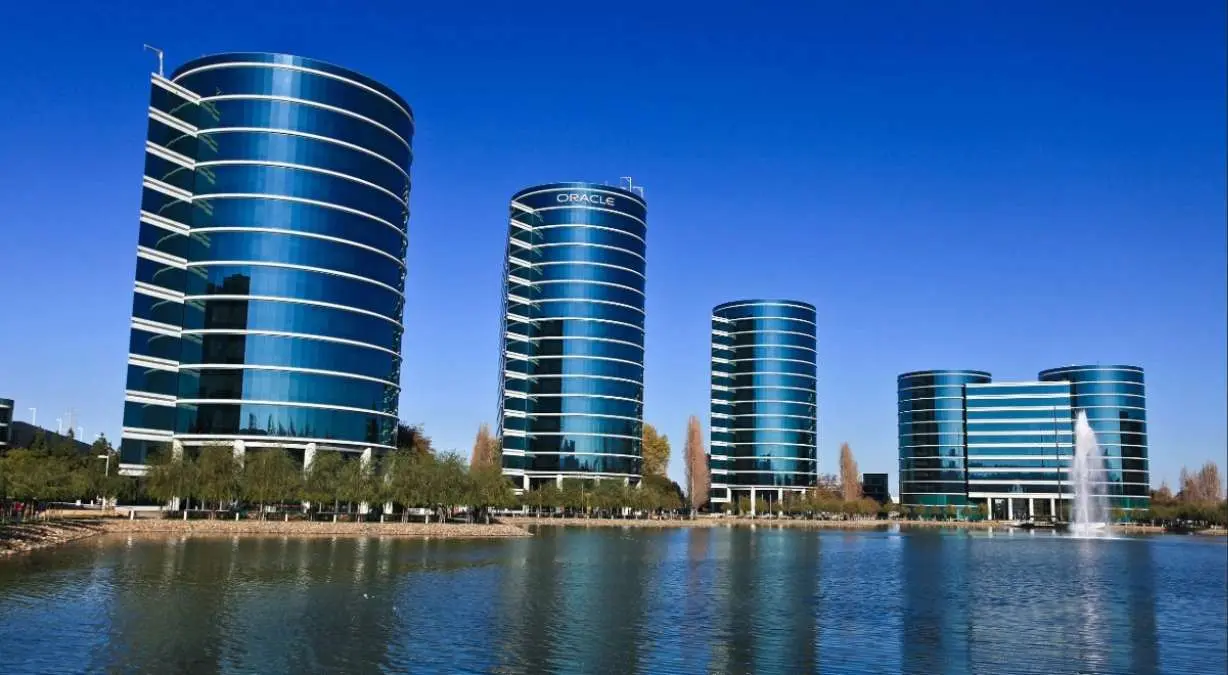

Oracle ha encarecido en unos 700 millones de dólares el plan de reestructuración que incluye recortes de plantilla. La revisión, trasladada el viernes al supervisor bursátil estadounidense, sitúa el desembolso previsto para el ejercicio fiscal 2026 en torno a los 2.800 millones.
La partida cubre indemnizaciones por despido, rescisiones de contratos y otros gastos vinculados a las salidas, según el propio grupo. La compañía atribuye una parte del ajuste a la adopción de la inteligencia artificial en algunas funciones. La cifra actualizada se conoció una vez cerrado el trimestre de agosto.
El recorte de costes coincide con una inversión de miles de millones destinada a atender la demanda de servicios de IA. La tecnológica asume a la vez los riesgos de financiar y rentabilizar centros de datos en un momento de encarecimiento de los componentes y de creciente rechazo social a estas instalaciones en Estados Unidos.
Un valor a dos velocidades
Los títulos llegaron a subir un 7,8% el viernes después de que la cartera de pedidos creciera en 26.000 millones de dólares. La sesión terminó con una caída próxima al 2%, después de que varios analistas advirtieran de que la recuperación del flujo de caja sigue lejos.
La cartera acumulada asciende a 664.000 millones de dólares y la mitad se convertirá en ventas en los próximos 36 meses. Buena parte de los nuevos ingresos contractuales no exigirá capital propio, apunta la compañía, que se apoya en los pagos anticipados de los clientes y en los chips que estos aportan para ampliar capacidad.
En lo que va de año, la acción pierde alrededor de un 23% hasta el cierre del viernes. El S&P 500 avanza en el mismo periodo cerca de un 12%, con los inversores cuestionando el coste de las apuestas en IA y el futuro del negocio tradicional de software.
Las dudas sobre la caja
«A pesar de que Oracle ha pedido a sus clientes que financien parcialmente el hardware técnico para aliviar la presión sobre su flujo de caja, no prevemos que el perfil de flujo de caja de Oracle cambie a corto plazo», señaló Luke Yang, analista de Morningstar. «Pasarán años antes de que los ingresos (de la nube) alcancen una escala que permita una expansión continua de la capacidad y, al mismo tiempo, genere un flujo de caja positivo».
El grupo registró el jueves un flujo de caja libre negativo de 5.400 millones de dólares, según datos de LSEG, frente al consumo de 9.560 millones que estimaban de media los analistas. Para este ejercicio prevé captar 40.000 millones entre deuda y capital, incluida una colocación de acciones de 20.000 millones cerrada en el primer trimestre.
«Los resultados representan un sólido avance para equilibrar el debate entre los inversores sobre una empresa que está logrando un crecimiento acelerado de los ingresos a gran escala. Si bien el nivel de endeudamiento de la empresa es una preocupación válida, los aspectos positivos del negocio se han visto eclipsados», afirmaron los analistas de Evercore. El valor cotiza a 16,86 veces los beneficios previstos, por debajo de las 23,84 veces de Microsoft y las 22,58 de Amazon.